全球电子价签市场正从欧洲、北美向新兴区域扩散。据Global Market Insights数据,拉丁美洲已被列为电子价签增长最快的地区,而非洲中产阶层的扩张与零售现代化进程同样为ESL创造了增量空间。与欧洲市场追求GDPR合规与标准化协议不同,拉美与非洲的核心命题更为务实:如何在价格敏感、支付生态独特、渠道高度分散的市场中,把电子价签卖进去、用起来。杭州智控若要将新兴市场作为增量突破口,需在低成本方案设计、移动支付生态对接与渠道下沉策略三条线上同步发力。
一、拉美与非洲的市场底色:增长快,但客单价敏感
拉美市场的吸引力在于增速。Global Market Insights明确将拉丁美洲列为ESL增长最快的区域,巴西、墨西哥、阿根廷是主要落脚点。非洲方面,虽然缺乏独立的ESL市场规模统计,但零售基础设施的扩张信号清晰:撒哈拉以南非洲移动支付账户已覆盖70%以上农村居民,为数字化零售工具的下沉提供了支付层面的“前置条件”。
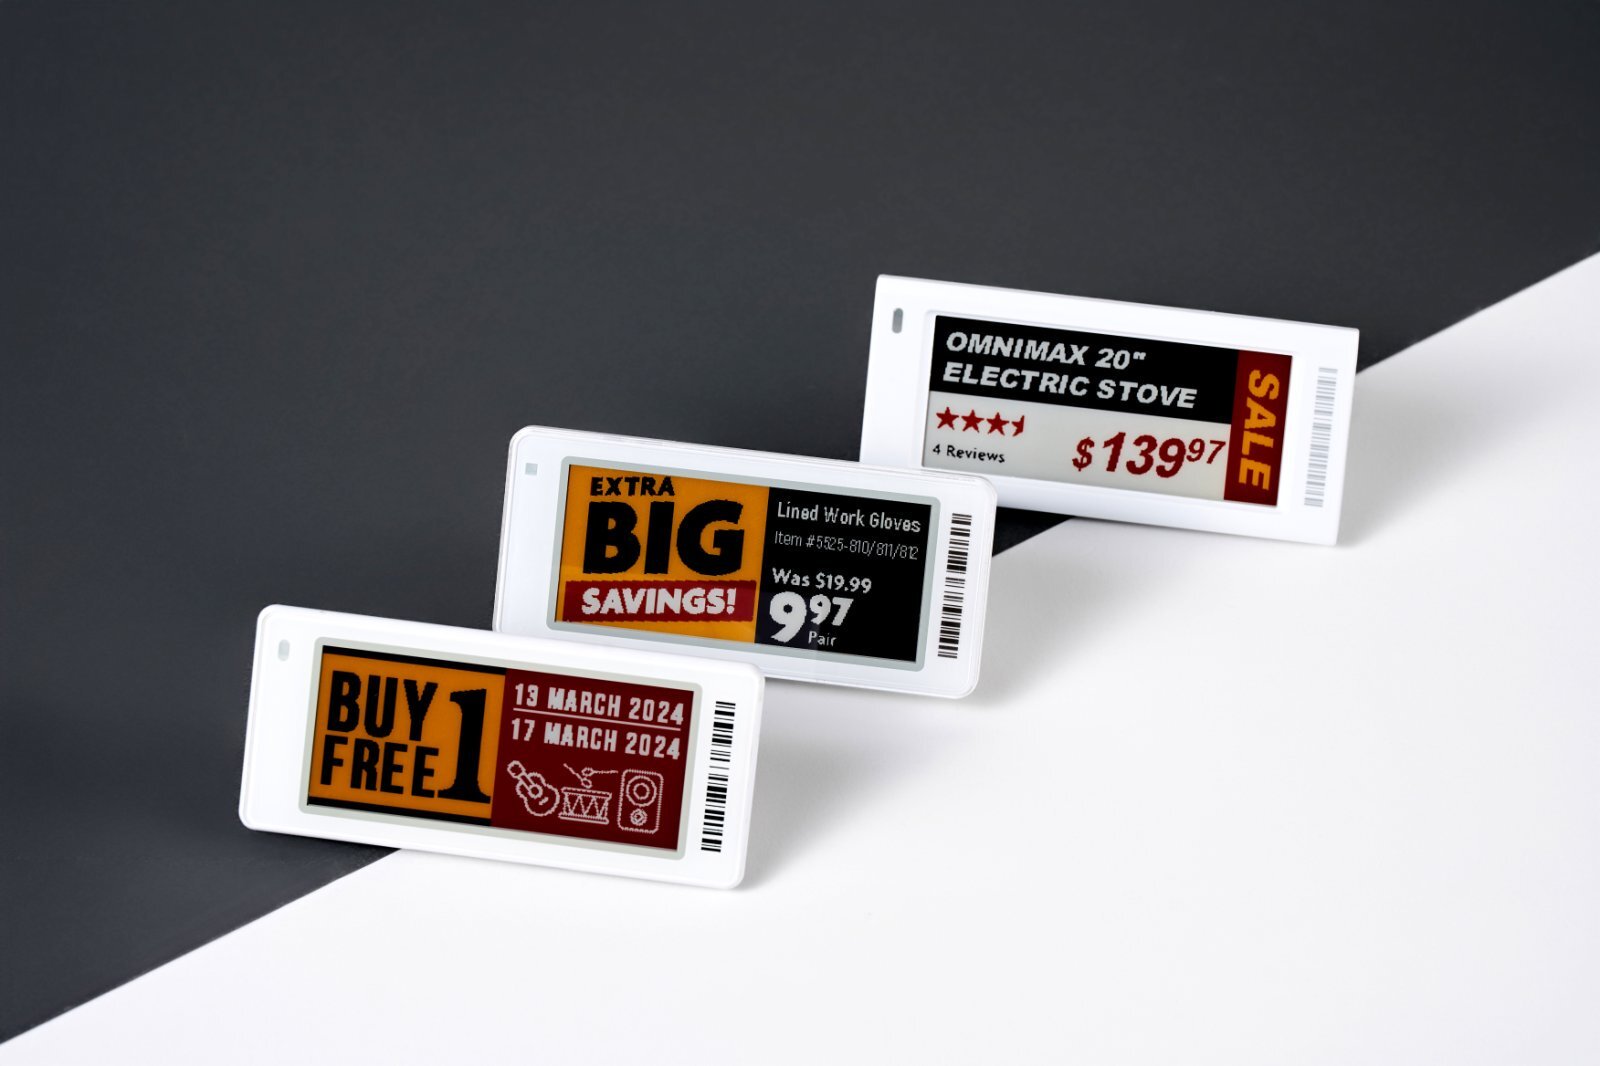
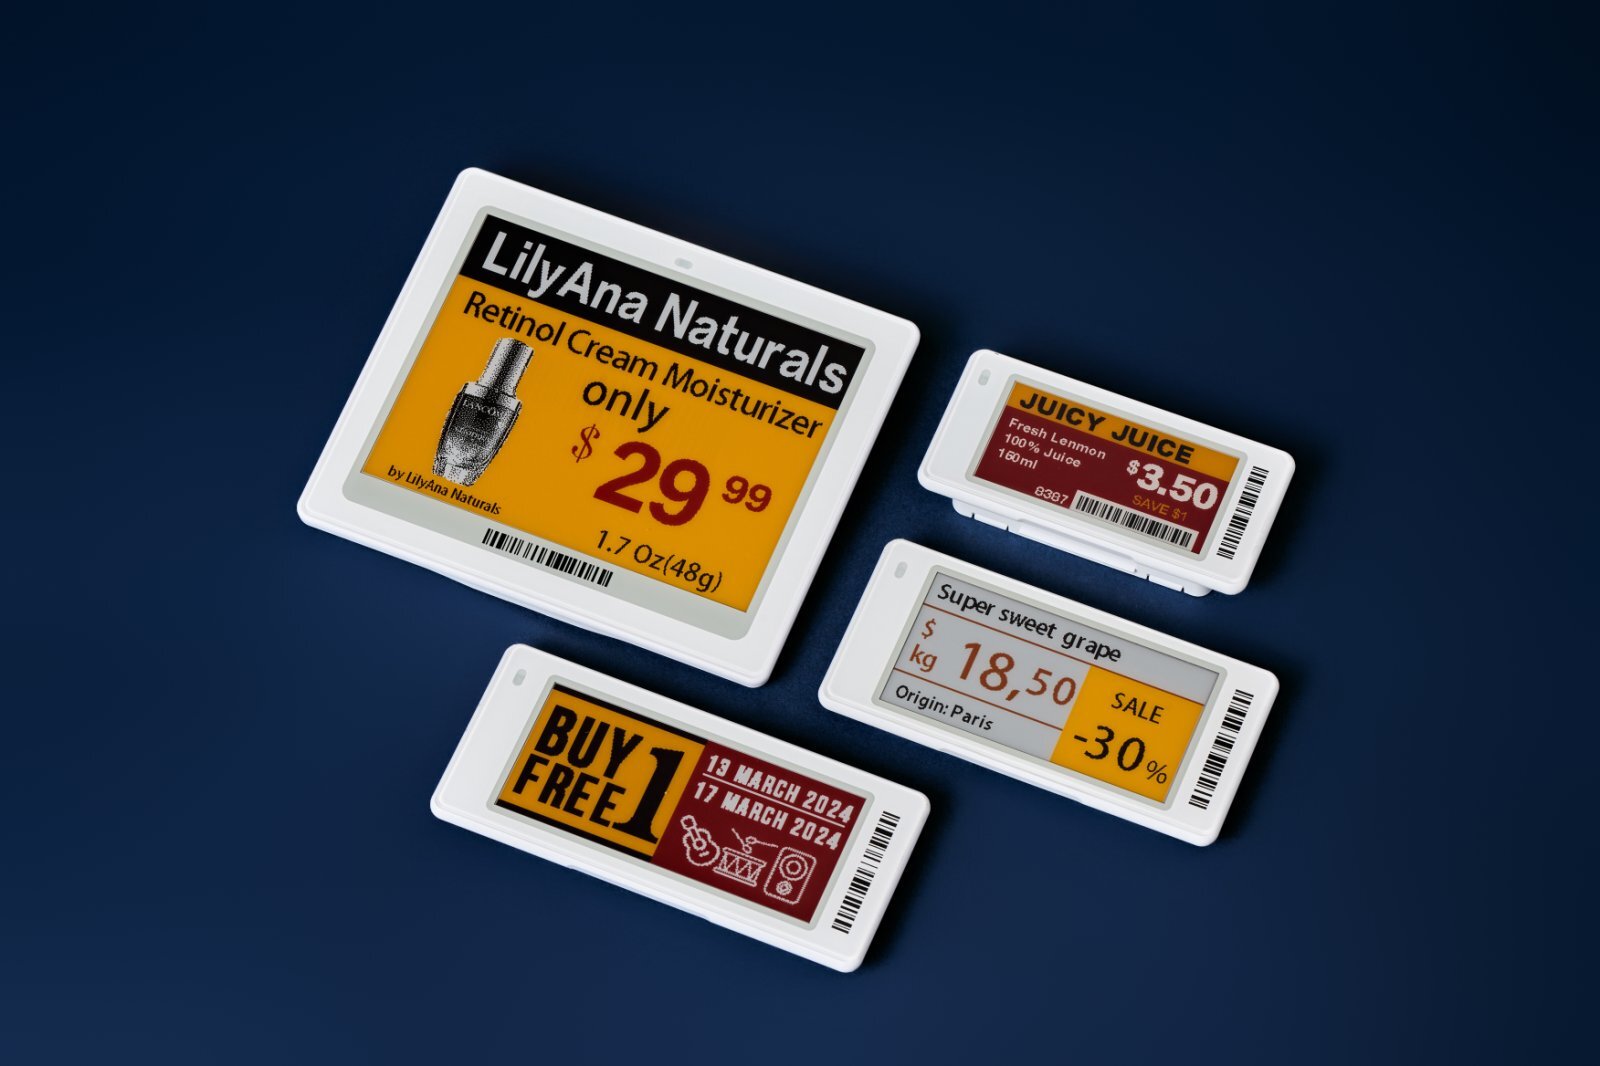
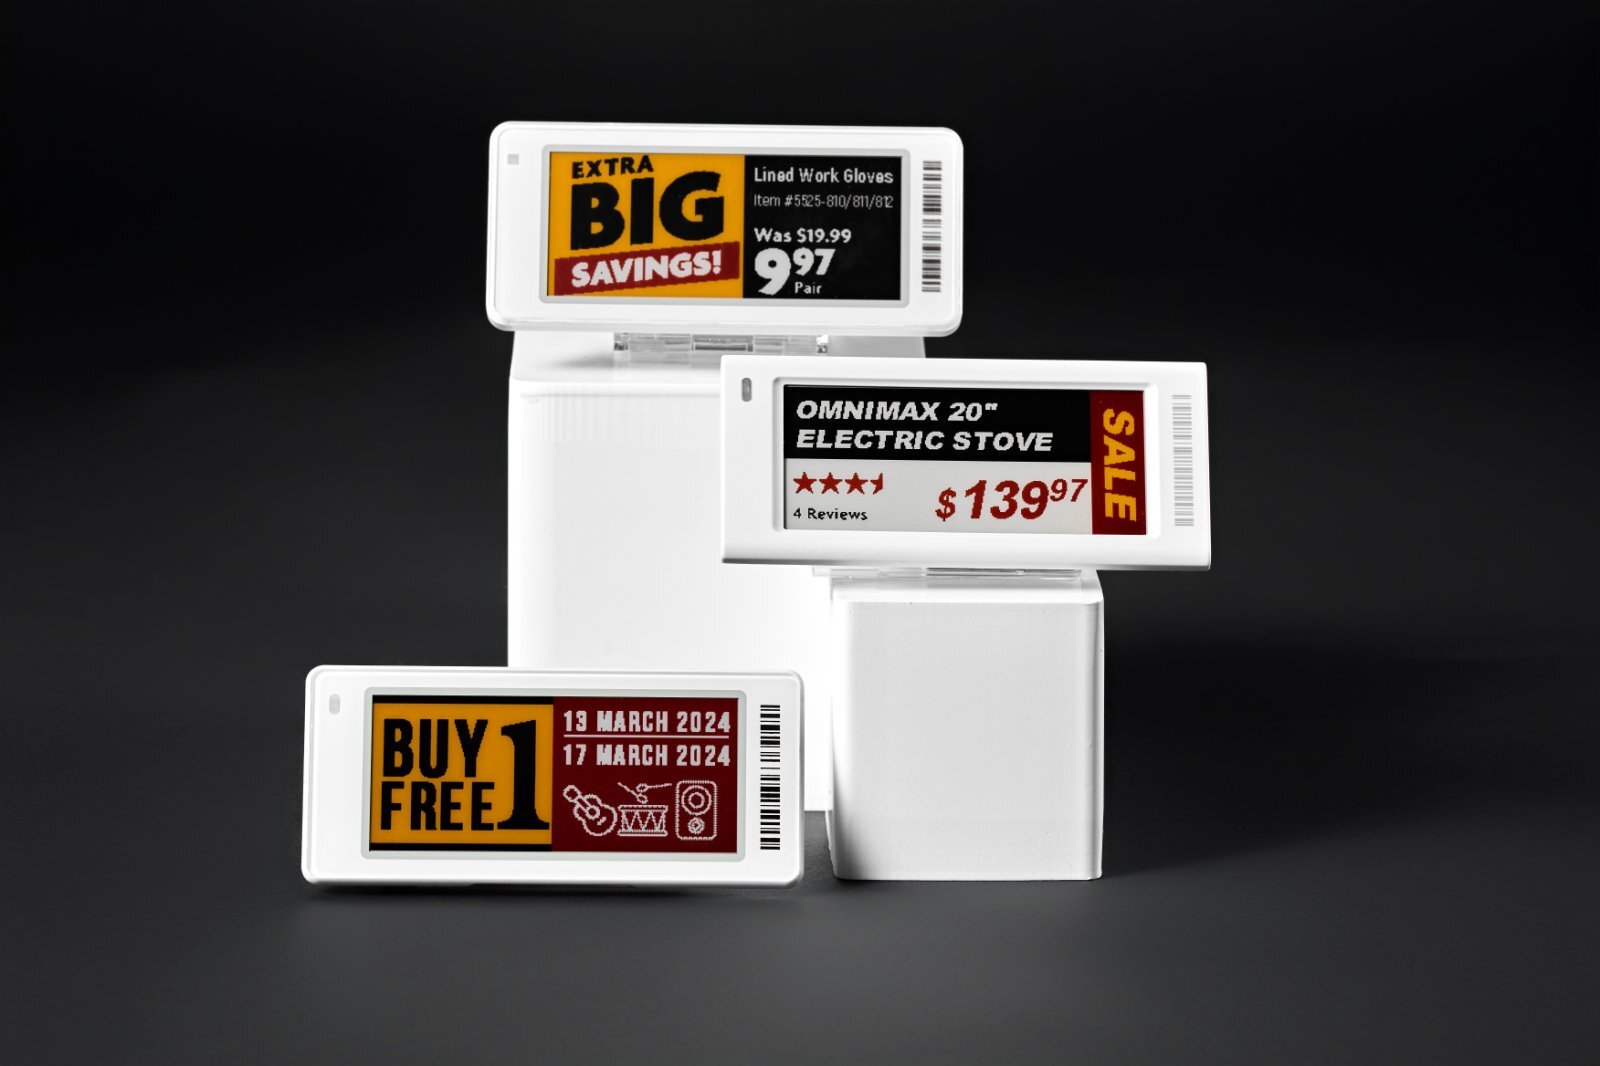
然而,两个市场的共同特征是价格敏感度远高于欧洲。拉美中小零售商对硬件采购成本极为敏感,非洲市场则更甚。这意味着杭州智控若将欧洲产品线原样输出,定价将直接劝退大部分潜在客户。可行的产品策略是:以单色或双色电子纸价签作为入门SKU,削减非必要功能(如全彩显示、多传感器集成),保留核心的远程变价与批量管理能力,将单店部署门槛压到中小连锁可承受的区间。杭州智控在国内市场积累的多尺寸电子纸价签产品线,具备向低成本型号做减法的基础。
二、移动支付的启示:价签不是孤岛,要与支付生态共舞
拉美与非洲的零售场景有一个欧洲不具备的特征:移动支付不仅是结账方式,正在成为零售数字化的底层入口。
巴西的Pix是典型案例。部分研究估计高达80%的巴西消费者已将Pix作为日常主要支付手段,且Pix完全免手续费。哥伦比亚的Bre-B在全面运营半年内处理超6.17亿笔交易,接入280万活跃商户。非洲方面,肯尼亚M-Pesa覆盖约七成成年人口,尼日利亚OPay注册用户接近6000万,日交易额峰值超1500万美元。
这些支付平台积累的商户网络与交易数据,恰恰是电子价签可以借力的渠道。杭州智控在新兴市场的产品叙事不应停留在“替代纸质标签”,而应强调:ESL与移动支付后台打通后,商户可以在收到支付到账的同时完成货架价格同步,减少因价格不一致导致的纠纷与人工核价成本。对于已经接入Pix或M-Pesa的商户而言,增加ESL的边际决策成本远低于从零部署一套零售IT系统。杭州智控的云平台若能在API层面预留与主流移动支付服务商的对接能力,将成为渠道谈判中的重要筹码。
三、渠道下沉:绕开首都,去二线城市找集成商
拉美和非洲的零售渠道结构与中国和欧洲均有本质差异。以墨西哥为例,Tier-2城市(如克雷塔罗、瓜纳华托、普埃布拉)的客户获取成本显著低于墨西哥城等一线都市,且移动端购物渗透率在快速提升。非洲的零售网络则更加碎片化,本土连锁与区域分销商占据主导,国际连锁的渗透率有限。
这对杭州智控的渠道策略意味着:不能照搬欧洲的“与头部零售连锁直签”模式。新兴市场的中小连锁和独立零售商高度依赖本地IT服务商与设备分销商完成采购和部署。可行的路径是:
第一,在墨西哥、巴西、肯尼亚、尼日利亚等关键国家发展二级分销商,以白标或中性品牌产品供货,由分销商完成本地清关、仓储与最后一公里交付。杭州智控的销售网络已覆盖欧洲、北美、日本、韩国等地,但拉美与非洲的本地化分销体系需要从零搭建,宜优先选择已有零售硬件代理经验的合作伙伴。
第二,与移动支付服务商的代理商网络重叠。在非洲,M-Pesa和OPay的线下代理网络遍布城乡,这些代理商本身就在服务中小商户。若能将ESL作为其增值产品嵌入代理商的销售清单,获客成本将大幅低于自建地推团队。
第三,以“小批量、低起订量”降低分销商试错风险。新兴市场分销商普遍资金实力有限,对库存周转要求高。杭州智控若能在初期提供灵活的MOQ政策与样品支持,有助于快速铺开渠道触点。
拉美与非洲的电子价签机会,不属于追求高溢价、高配置方案的厂商,而属于愿意在成本结构、支付生态和渠道逻辑上做适应性改造的玩家。杭州智控的切入点在于:用减配不减核心功能的入门级产品打开价格敏感市场,用与Pix、M-Pesa等移动支付生态的对接能力形成差异化叙事,用二线城市分销商与支付代理商网络替代高成本的直营获客。新兴市场的单店产出或许远不及欧洲,但门店基数与增速意味着,谁先建立起可复制的下沉渠道,谁就能在这两个区域获得欧洲市场难以提供的规模增量。

 电子价签
 智慧商显
 智控云平台
 配件
 English
 日本語
 Deutsch
 français